Une association peut vendre sans partager ses bénéfices, mais elle n’est pas à but lucratif
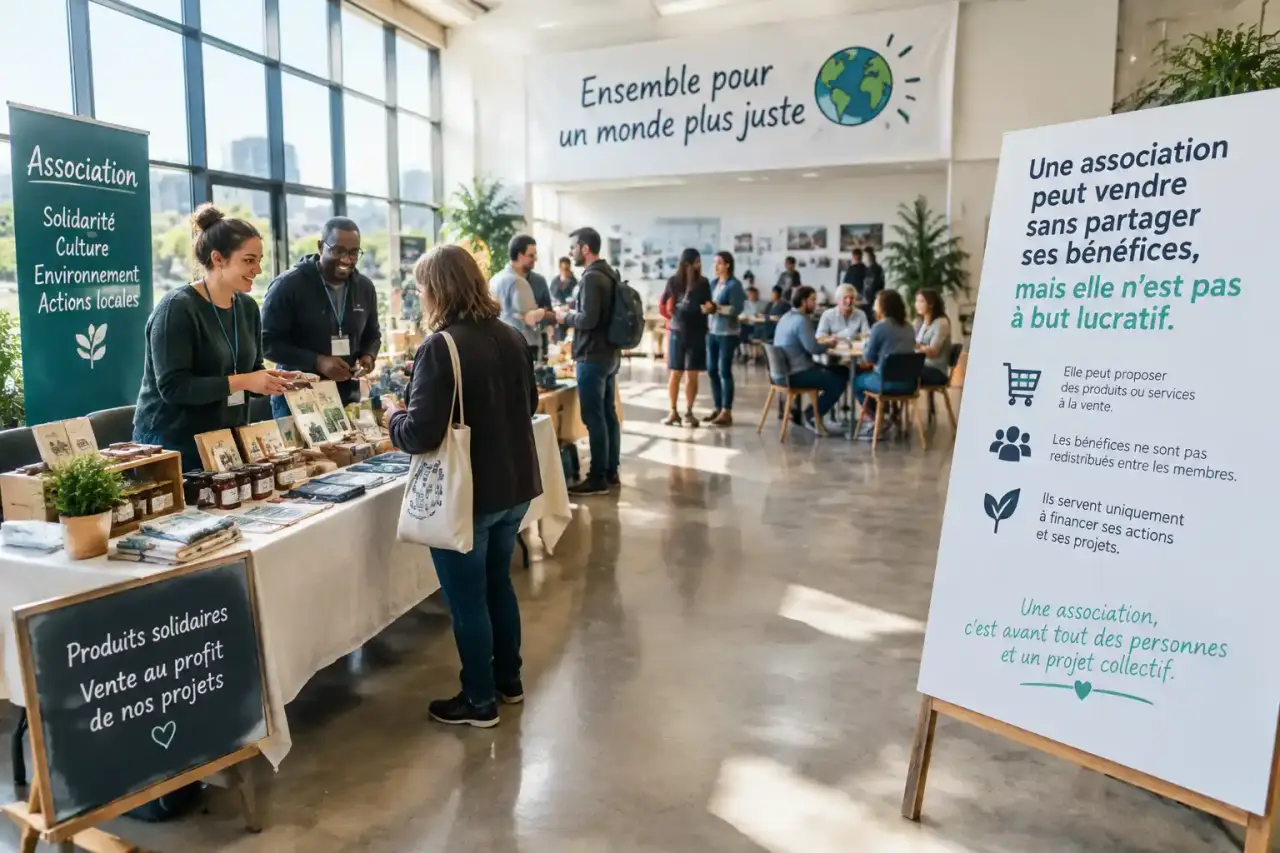
En France, une association à but lucratif n’existe pas au sens de la loi du 1er juillet 1901 : son objet ne peut pas être le partage des bénéfices entre ses membres. En revanche, une association peut vendre des produits, facturer des prestations ou organiser des événements payants. La question est donc de savoir si ces recettes financent l’objet social et à partir de quel moment l’activité devient fiscalement lucrative.
Le but non lucratif interdit le partage des bénéfices, pas les recettes
Une association loi 1901 réunit des personnes autour d’un projet commun, sans recherche d’un gain à répartir entre elles. Elle peut pourtant dégager un excédent. Une billetterie rentable, la vente de tee-shirts, des cours payants ou une prestation de conseil ne sont pas interdits en eux-mêmes. Ce qui compte, c’est l’utilisation de l’argent collecté.
Quiz sur l'association à but lucratif
Testez vos connaissances sur les règles qui distinguent une association d'une société et encadrent ses activités.
Les bénéfices éventuels doivent être réinvestis dans l’objet social. Ils peuvent servir à acheter du matériel, développer une action culturelle ou sportive, prendre en charge certains publics, constituer une réserve raisonnable ou rémunérer des salariés. Ils ne peuvent pas être distribués aux fondateurs, aux adhérents ou aux dirigeants sous forme de dividendes, de primes déguisées ou d’avantages injustifiés.
Une activité économique peut être prévue dès la création
Les statuts doivent correspondre aux activités envisagées. Une association qui prévoit de vendre des objets liés à sa cause, d’animer des formations ou de proposer un service régulier a intérêt à le mentionner clairement dans son objet social. Les règles de décision interne doivent également être identifiables.
Cette précision ne suffit pas à rendre l’activité non lucrative sur le plan fiscal. Elle évite toutefois de développer une activité sans fondement statutaire et facilite les décisions prises par l’assemblée, le conseil d’administration ou le bureau.
Une cotisation, un don, une subvention, une opération de mécénat et le prix d’une prestation n’ont pas la même nature. Les distinguer dans les documents, les factures et la comptabilité permet de retracer l’origine des ressources et de justifier leur emploi au service du projet associatif.
Identifier la frontière entre activité associative et activité lucrative
La vente n’entraîne pas, à elle seule, l’imposition de l’association aux impôts commerciaux. L’administration examine les conditions réelles de fonctionnement. L’analyse porte d’abord sur la gestion désintéressée, puis sur la concurrence avec des entreprises et enfin sur les modalités concrètes de l’offre.
La gestion doit rester désintéressée
Une gestion désintéressée signifie notamment que les dirigeants ne s’approprient pas les excédents et n’en retirent pas d’avantages disproportionnés. Les décisions doivent être prises dans l’intérêt de l’association, consignées dans les procès-verbaux et contrôlables par les membres.
Les frais engagés pour l’activité peuvent être remboursés s’ils sont réels, justifiés et conformes aux règles internes. Ils ne doivent pas masquer une rémunération ou permettre à un dirigeant de bénéficier indirectement des ressources associatives.
Un président ou un autre dirigeant peut, dans certains cas, être rémunéré. Cette possibilité reste encadrée. La rémunération doit correspondre à un travail effectif, être décidée selon une procédure transparente et respecter le régime applicable à l’association. Une rémunération mal documentée fragilise directement l’appréciation de la gestion désintéressée.
Le test des 4P : produit, public, prix, publicité
Lorsque l’association intervient sur un marché où existent des entreprises, le test des 4P aide à apprécier son positionnement. Le produit répond-il à un besoin peu ou mal couvert ? Le public est-il composé de personnes rencontrant des difficultés particulières ? Les prix sont-ils adaptés à la mission poursuivie ? La publicité sert-elle à informer les bénéficiaires plutôt qu’à conquérir un marché avec des méthodes commerciales classiques ?
Une activité culturelle proposant des ateliers à tarif réduit pour un public éloigné de l’offre existante ne se présente pas comme une activité vendue aux prix du marché, à grande échelle, avec démarchage commercial et campagnes promotionnelles. À l’inverse, une offre destinée à une clientèle indifférenciée, proposée aux tarifs habituels et soutenue par une prospection intensive ressemble davantage à une activité commerciale.
Aucun critère ne suffit isolément. L’administration examine l’ensemble des pratiques : nature de l’offre, bénéficiaires, tarifs, communication, concurrence et fonctionnement réel de l’association. Une activité peut donc rester liée à un objet non lucratif tout en nécessitant une analyse fiscale approfondie.
Fiscalité, SIREN et comptes : les obligations à anticiper
Lorsqu’une activité est considérée comme lucrative, l’association peut être soumise aux impôts commerciaux, notamment à la TVA, à l’impôt sur les sociétés et à la contribution économique territoriale. Le maintien d’un objet social non lucratif ne dispense pas automatiquement l’association de ces règles.
L’imposition peut concerner toute l’activité ou seulement un secteur identifié, selon la situation. La qualification dépend des conditions d’exercice, de l’importance de l’activité commerciale et de son lien avec les actions non lucratives. Les éventuelles exonérations doivent être vérifiées au regard des règles applicables au moment du lancement ou de l’évolution du projet.
La sectorisation rend les activités lisibles
Lorsqu’une association exerce à la fois des actions non lucratives et une activité commerciale distincte, une sectorisation comptable peut permettre de séparer les recettes, les charges et les moyens affectés à chaque activité.
Cette sectorisation ne doit pas se limiter à créer deux rubriques dans un logiciel comptable. Les clés de répartition des dépenses communes, l’utilisation des locaux et le temps de travail doivent être cohérents et documentés. La séparation doit refléter le fonctionnement réel de l’association.
Une comptabilité rigoureuse est indispensable : suivi des recettes et des dépenses, conservation des pièces justificatives, compte de résultat, bilan et annexe lorsque la taille de l’association ou les règles applicables l’exigent. Certaines associations doivent également faire certifier leurs comptes par un commissaire aux comptes.
En cas de début d’activité économique, l’immatriculation au répertoire SIRENE et l’obtention d’un numéro SIREN ou SIRET peuvent être nécessaires. Cette démarche ne transforme pas l’association en société. Elle permet de l’identifier dans ses relations administratives et économiques.
- Vérifier que les statuts autorisent l’activité et que les décisions des organes compétents sont formalisées.
- Émettre des factures adaptées et conserver les justificatifs des recettes comme des dépenses.
- Distinguer les cotisations, dons, subventions, ventes et prestations dans les comptes.
- Examiner la TVA, l’impôt sur les sociétés et la contribution économique territoriale avant le lancement ou l’extension de l’activité.
- Réévaluer régulièrement les conditions de concurrence, les prix et la communication.
Association, entreprise individuelle ou société : choisir le bon véhicule
Le bon choix ne dépend pas seulement du montant des recettes. Il dépend surtout du projet : qui porte le risque, à qui revient la valeur créée et quelle est la finalité première de l’activité ? Une association convient lorsque le projet collectif et la réaffectation des ressources à une mission passent avant l’enrichissement individuel.
Une entreprise individuelle ou une société convient davantage lorsqu’une ou plusieurs personnes veulent exploiter une activité commerciale et percevoir les profits qui en résultent. La structure doit alors correspondre au projet économique, au niveau de risque et aux relations entre les personnes qui le portent.
| Structure | Finalité des excédents | Rémunération et profit | Logique fiscale |
|---|---|---|---|
| Association loi 1901 | Financement de l’objet social | Rémunération possible sous conditions, pas de partage des bénéfices | Peut rester hors impôts commerciaux ou y être soumise selon l’activité |
| Entreprise individuelle | Activité portée par une personne | Le résultat revient à l’entrepreneur | Régime professionnel applicable à l’activité |
| Société | Projet économique organisé entre associés | Rémunération des dirigeants et distribution éventuelle de bénéfices | Fiscalité propre à la forme choisie |
Ne pas confondre fiscalité et requalification juridique
Être imposée aux impôts commerciaux ne transforme pas automatiquement une association en société. Il s’agit d’abord d’une qualification fiscale de l’activité. En revanche, si le fonctionnement réel révèle un partage des profits ou une confusion durable entre le patrimoine associatif et des intérêts privés, le risque juridique devient plus sérieux, notamment avec une possible requalification en société de fait.
Une association ne se transforme pas directement en société par une simple décision de nom. Il faut en principe créer une nouvelle structure, organiser le transfert éventuel de certains contrats, actifs ou activités et respecter les décisions prévues par les statuts.
Une solution intermédiaire consiste à conserver l’association pour la mission non lucrative et à confier l’activité commerciale à une société distincte. Ce montage n’est cohérent que si les rôles, les conventions et les flux financiers sont réellement séparés. Une société ne doit pas servir à transférer librement les ressources de l’association vers les intérêts privés de ses dirigeants ou de ses membres.
Décider avant de lancer une activité payante
Avant de vendre régulièrement, vérifiez quatre points : les statuts couvrent-ils l’activité ? Les excédents seront-ils intégralement consacrés au projet ? Les dirigeants, les prix et les méthodes de communication restent-ils compatibles avec une gestion désintéressée ? Les obligations fiscales et comptables ont-elles été examinées ?
Si l’activité commerciale devient l’activité principale, vise le marché ordinaire et a vocation à enrichir ses porteurs, la société est généralement la structure la plus cohérente. Si elle finance un objet collectif sans partage de bénéfices, l’association peut rester un cadre pertinent, à condition de gérer avec méthode ses obligations déclaratives, fiscales et comptables.